Domain rugier.de kaufen?
Wir ziehen mit dem Projekt
rugier.de um.
Sind Sie am Kauf der Domain
rugier.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rugier.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
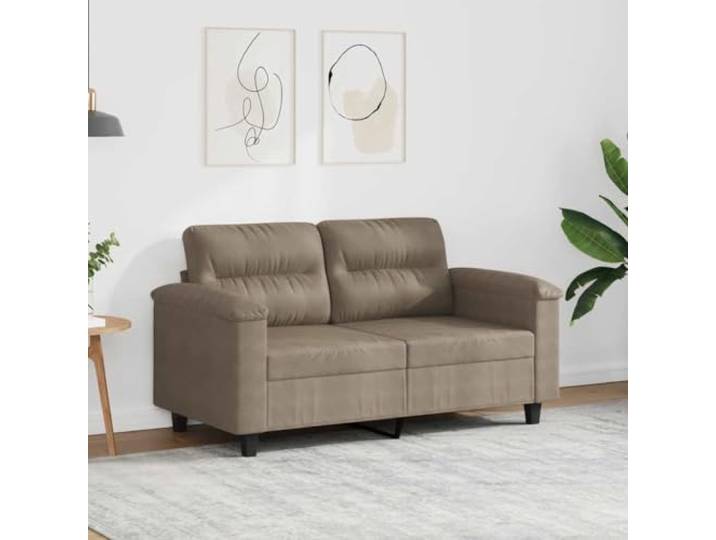
HEFZGDB 2-Sitzer Sofa 120 cm Breite Taupe Mikrofasergewebe Langlebiges Polstermöbel mit Metallgestell, Bequeme Sitzflächen und Moderne Einrichtung für Wohnzimmer GemütlichkeitHEFZGDB 2-Sitzer Sofa 120 cm Breite Taupe Mikrofasergewebe Langlebiges Polstermöbel mit Metallgestell, Bequeme Sitzflächen und Moderne Einrichtung für Wohnzimmer Gemütlichkeit. Das Sofa besteht aus strapazierfähigem Mikrofasergewebe, das besonders unempfindlich gegen Flecken ist und sich leicht reinigen lässt, was die Pflege erleichtert. Das robuste Metallgestell sorgt für langfristige Stabilität und eine zuverlässige Unterstützung des Sofas im täglichen Gebrauch. Dank der dick gepolsterten Sitzflächen, Armlehnen und Rückenkissen bietet das Sofa ein angenehmes und entspannendes Sitzerlebnis. Mit seinem schlichten und modernen Design fügt sich das Sofa harmonisch in verschiedene Einrichtungsstile ein und wird zum Blickfang in jedem Raum. Jeder Sitzplatz ist für eine maximale Belastung von 110 kg ausgelegt, was eine sichere und dauerhafte Nutzung gewährleistet. Farbe:Taupe266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paw Patrol Paw Patrol Kissen Perfekte Kombination aus Dekoration und KomfortDieses kuschelige Dekokissen ist perfekt für Kinderzimmer, Wohnzimmer oder jeden anderen Raum, der eine verspielte Note braucht.Das Kissen besteht aus weichem und strapazierfähigem Polyester, das für langanhaltenden Komfort sorgt. Das Motiv verleiht dem Kissen ein einzigartiges und ansprechendes Design, das sowohl Kinder als auch Erwachsene lieben werden.Ideal als Kuschelkissen für entspannte Momente oder als Dekokissen zur Verschönerung Ihrer Wohnräume, dieses Kissen bringt Freude und Gemütlichkeit in jedes Zuhause. Das hochwertige Veloursmaterial fühlt sich angenehm auf der Haut an und macht das Kissen zu einem perfekten Begleiter für entspannte Stunden. Höhe des Produkts: 40 cmBreite des Produkts: 40 cmTiefe der Produkte: 7 cmAltersempfehlung ab: 3 Jahre23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brenke, Rainer: Heilen mit Kälte und WärmeHeilen mit Kälte und Wärme , Mit der heilsamen Kraft der Thermotherapie Schmerzen lindern und Krankheiten vorbeugen , Sicherungen > Autoelektrik , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brenke, Rainer, Seitenzahl/Blattzahl: 128, Abbildungen: 20 Abbildungen, Themenüberschrift: HEALTH & FITNESS / Herbal Medications, Keyword: Eisbaden; Entzündung; Fieber; Hydrotherapie; Hyperthermie; Hypothermie; Immunsystem; Infrarot; Infrarotkabine; Kalt duschen; Kneipp; Kryosauna; Kryotherapie; Kältesauna; Kältetherapie; Körperkerntemperatur; Rheuma; Rotlicht; Sauna; Saunieren; Schmerztherapie; Schwitzen; Solarium; Thermotherapie; Unterkühlung; Wickel; Wärmetherapie, Fachschema: Heilen - Heiler - Heilung~Natur / Anthroposophie, Grenzwissenschaften~Heilkräuter~Heilpflanze / Heilkräuter~Kräuter / Heilkräuter, Fachkategorie: Familie und Gesundheit~Naturtherapie, Warengruppe: TB/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 158, Höhe: 12, Gewicht: 284, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **


Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
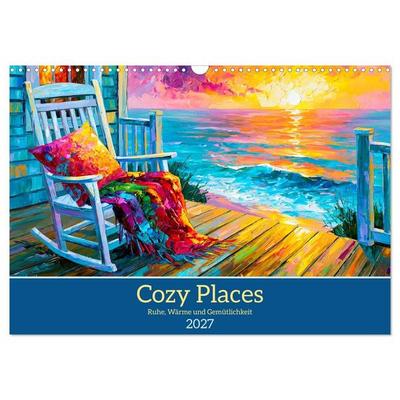
Cozy Places. Ruhe, Wärme und Gemütlichkeit (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderDieser Wandkalender Im Stil Schöner Ölgemälde Fängt Die Magie Der Kleinen, Gemütlichen Momente Ein. Ob Ein Verregneter Nachmittag Im Lieblingscafé, Eine Verträumte Leseecke Im Sanften Sonnenlicht Oder Eine Einsame Hütte Im Herbstlichen Wald – Jedes...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
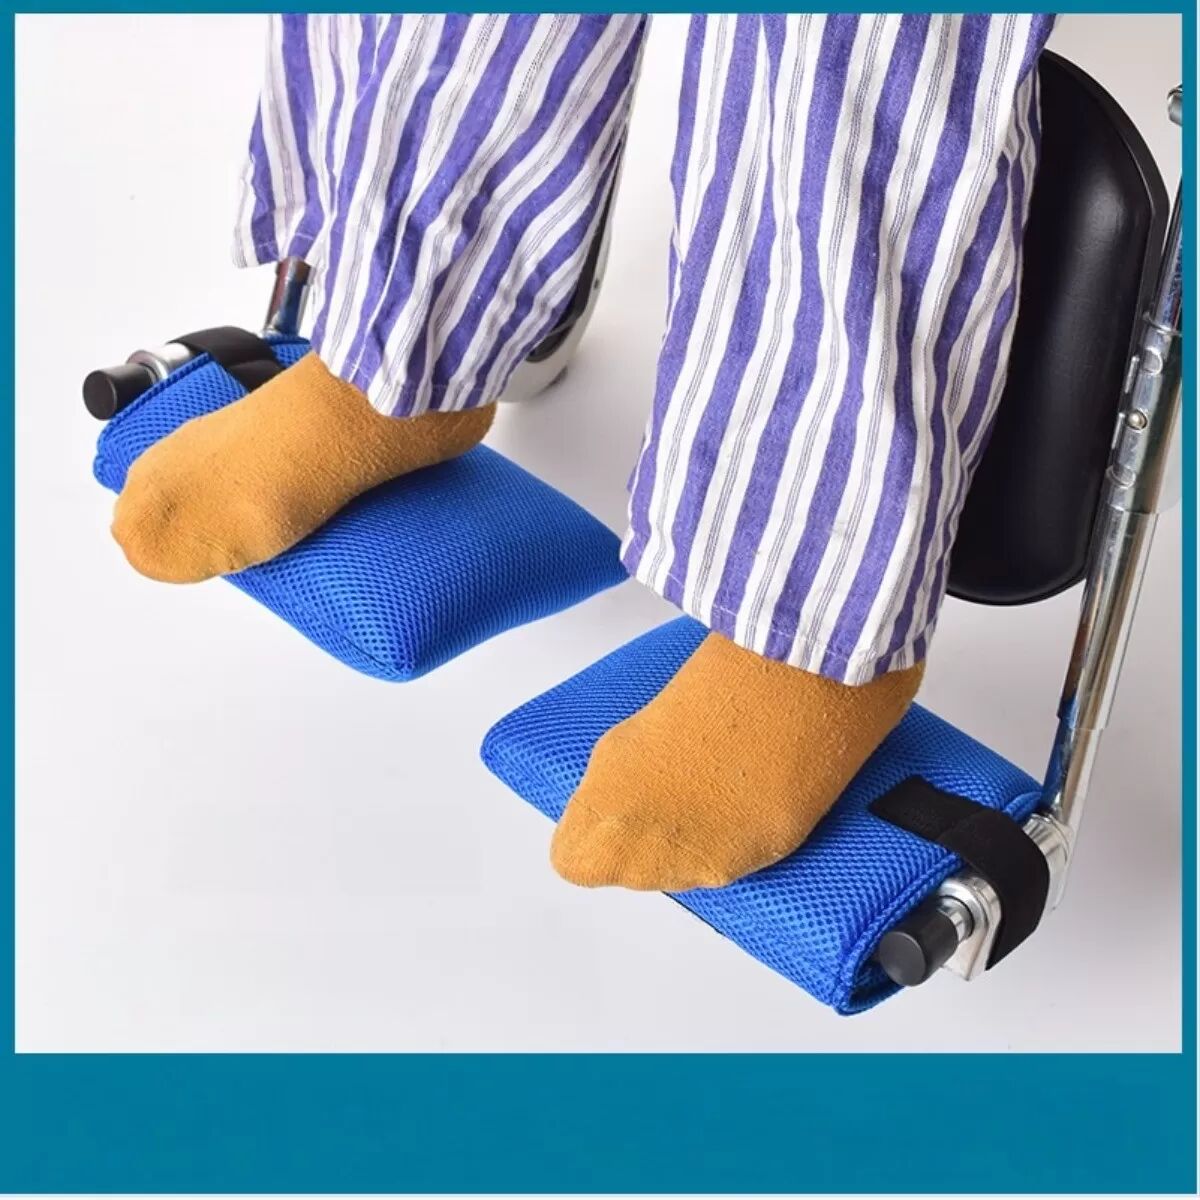
INF Rollstuhl-Fußstützenkissen (Paar) — Dickes Polyesterfußpolster für Komfort, Stoßdämpfung und WärmeBlaues Rollstuhl-Fußstützenkissen (Paar) mit dickem Polyesterpolster für warmen, gepolsterten Halt, stoßabsorbierender Schicht, ergonomischer Fußstütze zur Ermüdungsreduktion, eng anliegender Konstruktion und einfacher Montage. Verbesserter Komfort: Dieses Rollstuhl-Fußstützenkissen aus weichem Polyester bietet ein dickes, schützendes Polster, das gezielten Fußsupport liefert und Ermüdung bei längerem Sitzen reduziert. Das Rollstuhl-Fußstützenpolster verteilt den Druck gleichmäßig über die Fußstütze und verbessert so den Fußkomfort bei täglicher Mobilität, längeren Transfers und beim Einsatz durch ältere Nutzer oder Pflegende, die beim Verladen und Transportieren Unterstützung benötigen. Als Fußkomfortpolster für Rollstühle sorgt es für eine angenehmere Sitzhaltung und erhöht den allgemeinen Sitzkomfort ohne komplizierte Befestigungsschritte. Stoßdämpfung: Das gepolsterte Rollstuhl-Fußstützenkissen verfügt über eine innere, stoßdämpfende Schicht, die Vibrationen mindert und Stöße über die Fußplatte abfängt. Dieses anti-schock Rollstuhl-Fußbrettkissen reduziert die Übertragung von Straßen- und Oberflächenstößen, verbessert die Sitzstabilität und sorgt für eine ruhigere Fahrt auf unebenem Untergrund. Als Rollstuhl-Pedal- oder Fußplattenpolster bietet es zuverlässige Stoßabsorption für Benutzer, die einen stabileren und komfortableren Sitz benötigen, insbesondere bei Außen- und Innenfahrten. Wärmeisolierung: Das dicke Polyesterpolster isoliert effektiv gegen die Kälte von Metallfußplatten und hält die Füße wärmer und komfortabler bei niedrigen Temperaturen. Dieses Rollstuhl-Fußkomfortpolster bildet eine isolierende Barriere zwischen Fuß und Pedaloberfläche, reduziert direkten Kontakt mit kalten Pedalen und hilft Benutzern, insbesondere älteren Personen oder solchen mit kälteempfindlichen Füßen, die Fußwärme beim Einsatz im Freien oder Innenraum besser zu erhalten. Die Isolierung erhöht den Komfort während längerer Fahrten und bei Aufenthalten im Freien. Sicherer Sitz: Die eng anliegende Konstruktion des gepolsterten Fußstützen-Schutzes wurde speziell für Fußplattenoberflächen entwickelt, sodass das Kissen während der Nutzung nicht verrutscht. Die enge Passform in Kombination mit einer einfachen Montage sorgt dafür, dass das Rollstuhl-Fußstützenkissen die Fußplatte zuverlässig schützt und direkten Kontakt zwischen Fuß und Metalloberfläche verhindert. Als Polyester-Fußstützenpolster bietet es stabilen Halt, schützt die Fußplatte vor Abnutzung und trägt zu einer verbesserten Sitzstabilität bei, ohne komplizierte Befestigungsschritte. Spezifikationen: Farbe: Blau Größe: Länge: 18cm x Breite: 16cm x Höhe: 3cm Material: Polyester Parameter: Dickes schützendes weiches Polster entworfen für Rollstuhl-Fußstützen; bietet Fußunterstützung, Stoßdämpfung, Isolierung gegen kalte Pedale, verbessert Sitzstabilität, eng anliegende Struktur, einfache Installation Das Paket beinhaltet: Rollstuhl-Fußstützenkissen x1 Paar18,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB 2-Sitzer Sofa 120 cm Breite Taupe Mikrofasergewebe Langlebiges Polstermöbel mit Metallgestell, Bequeme Sitzflächen und Moderne Einrichtung für Wohnzimmer GemütlichkeitHEFZGDB 2-Sitzer Sofa 120 cm Breite Taupe Mikrofasergewebe Langlebiges Polstermöbel mit Metallgestell, Bequeme Sitzflächen und Moderne Einrichtung für Wohnzimmer Gemütlichkeit. Das Sofa besteht aus strapazierfähigem Mikrofasergewebe, das besonders unempfindlich gegen Flecken ist und sich leicht reinigen lässt, was die Pflege erleichtert. Das robuste Metallgestell sorgt für langfristige Stabilität und eine zuverlässige Unterstützung des Sofas im täglichen Gebrauch. Dank der dick gepolsterten Sitzflächen, Armlehnen und Rückenkissen bietet das Sofa ein angenehmes und entspannendes Sitzerlebnis. Mit seinem schlichten und modernen Design fügt sich das Sofa harmonisch in verschiedene Einrichtungsstile ein und wird zum Blickfang in jedem Raum. Jeder Sitzplatz ist für eine maximale Belastung von 110 kg ausgelegt, was eine sichere und dauerhafte Nutzung gewährleistet. Farbe:Taupe266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paw Patrol Paw Patrol Kissen Perfekte Kombination aus Dekoration und KomfortDieses kuschelige Dekokissen ist perfekt für Kinderzimmer, Wohnzimmer oder jeden anderen Raum, der eine verspielte Note braucht.Das Kissen besteht aus weichem und strapazierfähigem Polyester, das für langanhaltenden Komfort sorgt. Das Motiv verleiht dem Kissen ein einzigartiges und ansprechendes Design, das sowohl Kinder als auch Erwachsene lieben werden.Ideal als Kuschelkissen für entspannte Momente oder als Dekokissen zur Verschönerung Ihrer Wohnräume, dieses Kissen bringt Freude und Gemütlichkeit in jedes Zuhause. Das hochwertige Veloursmaterial fühlt sich angenehm auf der Haut an und macht das Kissen zu einem perfekten Begleiter für entspannte Stunden. Höhe des Produkts: 40 cmBreite des Produkts: 40 cmTiefe der Produkte: 7 cmAltersempfehlung ab: 3 Jahre23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brenke, Rainer: Heilen mit Kälte und WärmeHeilen mit Kälte und Wärme , Mit der heilsamen Kraft der Thermotherapie Schmerzen lindern und Krankheiten vorbeugen , Sicherungen > Autoelektrik , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brenke, Rainer, Seitenzahl/Blattzahl: 128, Abbildungen: 20 Abbildungen, Themenüberschrift: HEALTH & FITNESS / Herbal Medications, Keyword: Eisbaden; Entzündung; Fieber; Hydrotherapie; Hyperthermie; Hypothermie; Immunsystem; Infrarot; Infrarotkabine; Kalt duschen; Kneipp; Kryosauna; Kryotherapie; Kältesauna; Kältetherapie; Körperkerntemperatur; Rheuma; Rotlicht; Sauna; Saunieren; Schmerztherapie; Schwitzen; Solarium; Thermotherapie; Unterkühlung; Wickel; Wärmetherapie, Fachschema: Heilen - Heiler - Heilung~Natur / Anthroposophie, Grenzwissenschaften~Heilkräuter~Heilpflanze / Heilkräuter~Kräuter / Heilkräuter, Fachkategorie: Familie und Gesundheit~Naturtherapie, Warengruppe: TB/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 158, Höhe: 12, Gewicht: 284, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cozy Places. Ruhe, Wärme und Gemütlichkeit (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderDieser Wandkalender Im Stil Schöner Ölgemälde Fängt Die Magie Der Kleinen, Gemütlichen Momente Ein. Ob Ein Verregneter Nachmittag Im Lieblingscafé, Eine Verträumte Leseecke Im Sanften Sonnenlicht Oder Eine Einsame Hütte Im Herbstlichen Wald – Jedes...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cozy Places. Ruhe, Wärme und Gemütlichkeit (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDieser Wandkalender Im Stil Schöner Ölgemälde Fängt Die Magie Der Kleinen, Gemütlichen Momente Ein. Ob Ein Verregneter Nachmittag Im Lieblingscafé, Eine Verträumte Leseecke Im Sanften Sonnenlicht Oder Eine Einsame Hütte Im Herbstlichen Wald – Jedes...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.